中国智能工厂自动化集成商全景盘点 智能系统集成的现状、格局与趋势
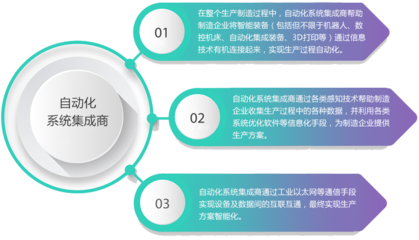
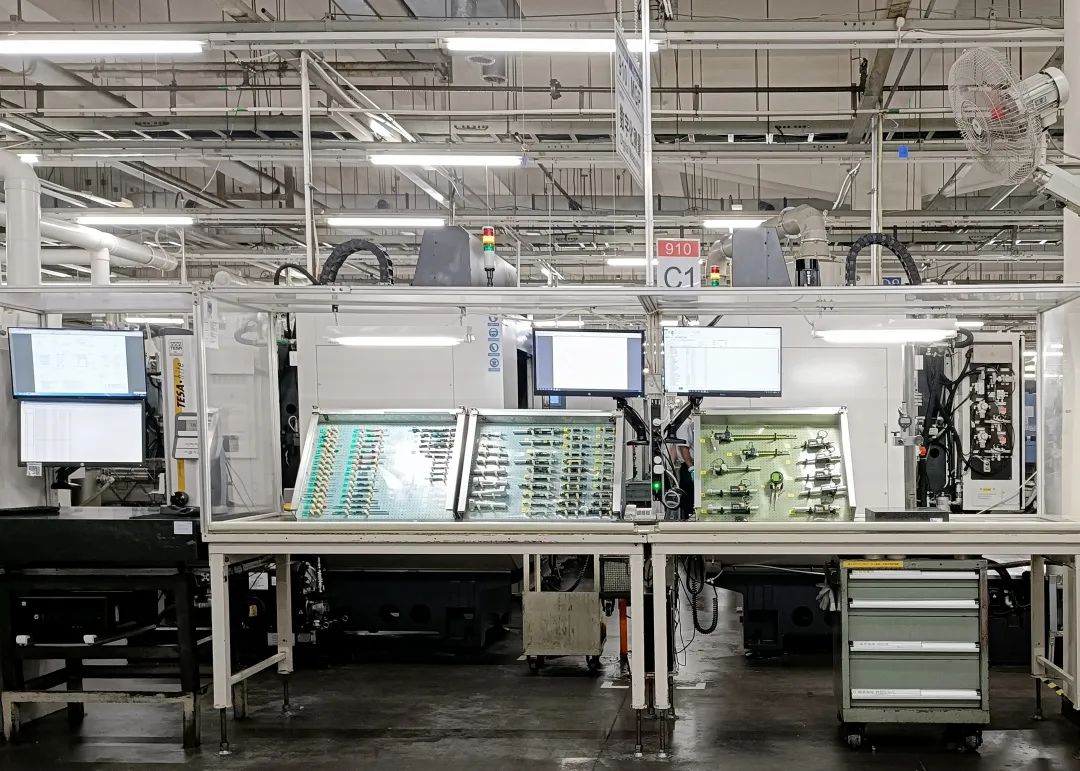
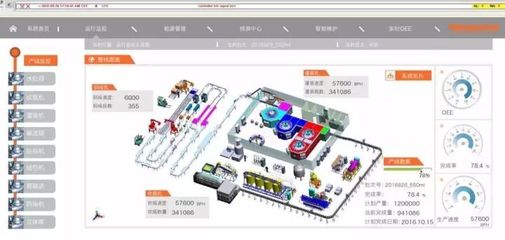
随着制造业数字化转型持续深入,智能工厂建设已从单点自动化迈向全流程、全要素的系统集成阶段。在这一过程中,自动化集成商扮演着连接设备、软件、数据与业务流程的关键角色。他们不仅提供机器人、产线、仓储物流等硬件集成,还承担MES、SCADA、WMS、数字孪生等软件系统的对接与实施,成为智能工厂落地的“总装工程师”。
一、智能系统集成的内涵与价值
智能工厂自动化集成商的核心业务是智能系统集成,即以工厂整体目标为牵引,将自动化装备、工业网络、信息系统和管理流程有机融合,形成可运行、可扩展、可优化的智能制造系统。其价值主要体现在三方面:一是打通设备层、控制层、执行层与管理层的数据链路,消除信息孤岛;二是通过系统集成降低项目碎片化风险,缩短工厂建设周期;三是依托行业知识沉淀,为客户提供工艺优化、能耗管理、质量追溯等增值服务。
二、集成商的主要类型与代表格局
从市场格局看,中国智能工厂自动化集成商大致可分为四类。
第一类是大型自动化与工程集团,通常具备跨行业、跨区域交付能力。代表性企业包括西门子、施耐德电气、罗克韦尔自动化等外资厂商在华集成体系,以及国内的和利时、中控技术、汇川技术等。它们往往在控制系统、工业软件和工程实施方面拥有较深积累,适合大型流程工厂和离散制造龙头项目。
第二类是机器人及智能装备集成商,围绕工业机器人、AGV/AMR、机器视觉和自动化产线开展系统集成。代表企业有新松机器人、埃斯顿、拓斯达、克来机电、江苏北人等。这类集成商在焊接、装配、搬运、检测等工艺环节优势明显,近年不断向整线交付和数字化工厂整体解决方案延伸。
第三类是行业垂直型集成商,深耕汽车、3C电子、新能源、医药、食品等特定行业,凭借工艺理解和客户资源形成壁垒。例如在锂电和光伏领域,先导智能、利元亨、海目星等企业从专机设备向整线集成拓展;在汽车焊装和总装领域,一批区域型集成商围绕主机厂形成配套集群。
第四类是工业软件与数字化集成商,以MES、WMS、SCADA、数字孪生和工业互联网平台为核心,向下连接自动化设备,向上支撑经营决策。代表企业包括宝信软件、鼎捷软件、赛意信息、能科科技等。此类集成商在数据贯通和业务协同方面具有优势,正逐步与硬件集成商形成竞合关系。
三、区域分布与竞争特征
从区域分布看,集成商主要集中在长三角、珠三角和京津冀地区。长三角依托汽车、电子、装备制造产业基础,形成较为完整的集成服务生态;珠三角在3C电子、家电和锂电领域集成需求旺盛,市场化程度高;京津冀在轨道交通、能源和军工领域项目资源集中。武汉、成都、西安等中西部城市围绕光电子、汽车和航空航天产业,也在培育本地集成力量。
竞争特征方面,行业整体呈现“大项目集中、长尾市场分散”的格局。头部集成商具备整厂规划和总包能力,在大型项目中优势明显;中小集成商则依靠细分工艺、区域服务和响应速度生存。价格竞争仍然存在,但客户越来越关注交付质量、系统稳定性和全生命周期服务能力,单纯拼硬件的模式难以为继。
四、面临的挑战
当前智能系统集成仍面临多方面挑战。首先是系统兼容性难题,不同品牌设备、协议和软件平台之间标准化程度不足,集成成本高。其次是复合型人才短缺,既懂自动化又懂软件、工艺和项目管理的集成人才供不应求。再次是项目非标程度高,复制能力弱,集成商规模扩张受限于工程实施资源。数据安全与系统可靠性要求提升,智能工厂对网络架构、边缘计算和容灾能力提出更高标准。
五、发展趋势展望
未来几年,中国智能工厂自动化集成商将呈现以下趋势。其一,从自动化集成向“自动化+数字化+智能化”一体化集成升级,AI质检、预测性维护、工艺参数优化等应用加速落地。其二,行业集中度将逐步提升,具备整厂总包能力和自有产品平台的集成商更具竞争力,缺乏核心能力的区域小集成商面临整合。其三,平台化与标准化成为降本增效关键,集成商将通过模块化产品库、低代码配置和远程运维提升项目复用率。其四,国产替代继续深化,国产PLC、机器人、工业软件和集成方案在中端市场渗透率提升。其五,服务化转型加快,集成商从一次性交付转向运维托管、产能租赁和持续优化服务。
中国智能工厂自动化集成商正处于从项目型向产品化、平台化、服务化转变的关键阶段。智能系统集成能力将成为制造企业选择合作伙伴的核心标准,而能够打通装备、软件、数据与行业知识的集成商,将在新一轮智能制造投资中占据有利位置。
如若转载,请注明出处:http://www.baohong520.com/product/26.html
更新时间:2026-11-01 17:02:12